Views: 0
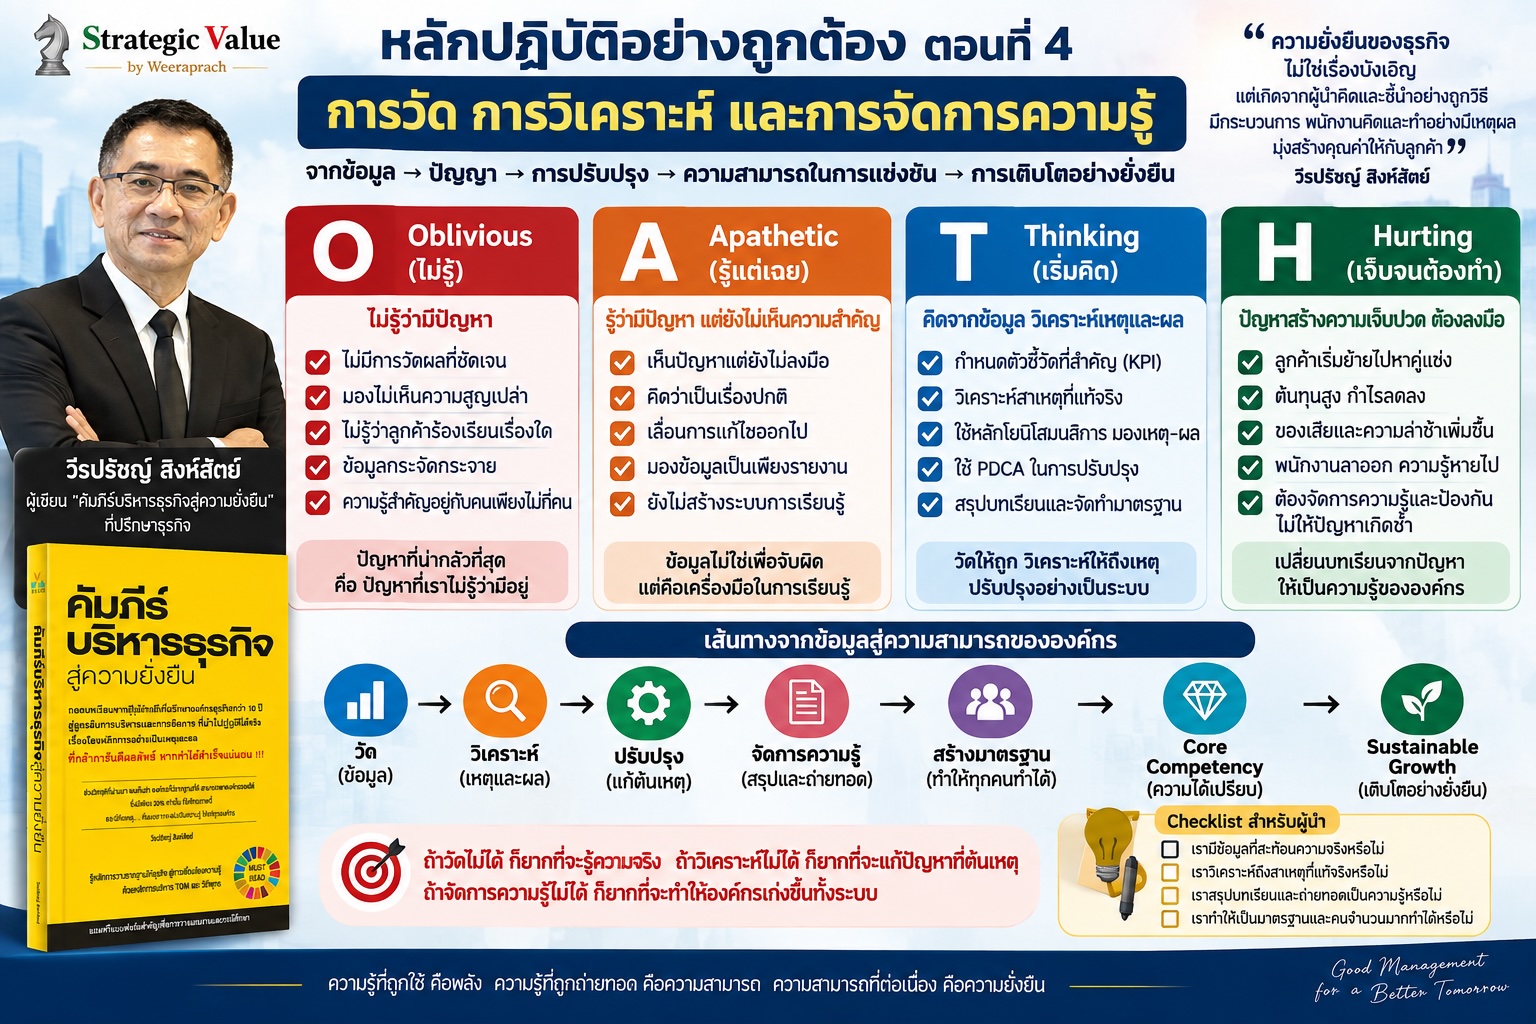
หลักปฏิบัติอย่างถูกต้อง ตอนที่ 4
“การวัด การวิเคราะห์ และการจัดการความรู้”
จากข้อมูล → ปัญญา → การปรับปรุง → ความสามารถในการแข่งขัน → การเติบโตอย่างยั่งยืน
ธุรกิจที่ต้องการเติบโตอย่างยั่งยืน ไม่สามารถบริหารด้วย “ความรู้สึก” เพียงอย่างเดียว
ยอดขายลดลงเพราะอะไร?
ลูกค้าร้องเรียนเรื่องใดมากที่สุด?
ต้นทุนเพิ่มขึ้นตรงจุดไหน?
ทำไมพนักงานคนหนึ่งทำงานได้เร็วกว่าอีกคน?
ทำไมปัญหาเดิมจึงกลับมาเกิดซ้ำ?
และที่สำคัญ…
สิ่งที่องค์กรเรียนรู้จากปัญหาในวันนี้ ถูกเปลี่ยนให้เป็นความรู้ขององค์กรแล้วหรือยัง?
คำถามเหล่านี้สะท้อนหัวใจสำคัญของ “หลักปฏิบัติอย่างถูกต้อง” ที่เชื่อมโยงระหว่าง โยนิโสมนสิการ กับ การบริหารคุณภาพทั่วทั้งองค์กร (TQM)
ในหนังสือ คัมภีร์บริหารธุรกิจสู่ความยั่งยืน ผู้เขียนวาง “การวัด การวิเคราะห์ และการจัดการความรู้” ไว้เป็นหนึ่งใน 7 องค์ประกอบสำคัญของ TQM และเชื่อมโยงกับหลักคิดโยนิโสมนสิการอย่างชัดเจน
สำหรับผู้ประกอบการ ผู้บริหาร ผู้จัดการ และผู้ที่กำลังศึกษาด้านธุรกิจ ประเด็นนี้อาจกล่าวได้สั้น ๆ ว่า
“ถ้าวัดไม่ได้ ก็ยากที่จะรู้ความจริง
ถ้าวิเคราะห์ไม่ได้ ก็ยากที่จะแก้ปัญหาที่ต้นเหตุ
ถ้าจัดการความรู้ไม่ได้ ก็ยากที่จะทำให้องค์กรเก่งขึ้นทั้งระบบ”
เมื่อองค์กร “ไม่รู้” ว่าตัวเองกำลังมีปัญหา
องค์กรจำนวนไม่น้อยไม่ได้ล้มเพราะไม่มีความสามารถ แต่ล้มเพราะ ไม่รู้ว่าตัวเองกำลังมีปัญหา
ผู้บริหารเห็นยอดขายยังมี…กำไรยังพอมี
ลูกค้ายังไม่หายไป…พนักงานยังมาทำงานตามปกติ…จึงคิดว่า…“ทุกอย่างยังโอเค”
แต่ภายใต้ตัวเลขเหล่านั้น อาจมีความสูญเปล่าเกิดขึ้นทุกวัน เช่น
- สินค้าคงคลังสูงขึ้น
- ของเสียเพิ่มขึ้น
- ลูกค้าร้องเรียนมากขึ้น
- พนักงานทำงานซ้ำซ้อน
- ใช้เวลารอคอยมากขึ้น
- ต้นทุนเพิ่มขึ้นโดยไม่รู้สาเหตุ
- ความรู้สำคัญอยู่กับพนักงานเพียงไม่กี่คน
- เมื่อพนักงานลาออก ความรู้ก็หายไปพร้อมกับคน
ปัญหาที่น่ากลัวที่สุดจึงไม่ใช่ “ปัญหาที่เกิดขึ้น”
แต่คือ…“ปัญหาที่องค์กรไม่รู้ว่ามีอยู่”
นี่คือเหตุผลที่ “การวัด” มีความสำคัญ
เพราะการวัดทำให้สิ่งที่มองไม่เห็น เริ่มมองเห็น
ในหนังสือ คัมภีร์บริหารธุรกิจสู่ความยั่งยืน ผู้เขียนอธิบายว่า TQM ต้องมีการวัดผลงาน วิเคราะห์ผลงาน และจัดการความรู้ รวมถึงการวัดความพึงพอใจของลูกค้า
ดังนั้น ผู้บริหารจึงต้องสร้างระบบที่ตอบคำถามง่าย ๆ ให้ได้ว่า…วันนี้องค์กรอยู่ตรงไหน?
“รู้ว่ามีปัญหา แต่ยังไม่เห็นความสำคัญ”
ขั้นต่อมาคือองค์กรเริ่มเห็นปัญหาแล้ว แต่ยังไม่ลงมือจริงจัง…เช่น
“ลูกค้าร้องเรียนบ่อยขึ้น แต่คงเป็นเรื่องปกติ”
“ต้นทุนสูงขึ้น เดี๋ยวค่อยแก้”
“พนักงานทำงานซ้ำก็จริง แต่ก็ยังทำงานเสร็จ”
“คนเก่งลาออกก็หาคนใหม่ได้”
นี่คือภาวะรู้ว่ามีปัญหา แต่ยังไม่รู้สึกว่าต้องทำอะไร
ปัญหาจึงกลายเป็น “เรื่องประจำวัน”
จนวันหนึ่งปัญหาเล็ก ๆ หลายเรื่องรวมกันกลายเป็นปัญหาใหญ่
สิ่งที่ผู้บริหารต้องเปลี่ยนคือ ทัศนคติต่อข้อมูล
ข้อมูลไม่ใช่เอกสารสำหรับทำรายงาน
KPI ไม่ใช่ตัวเลขเพื่อเอาไว้ประชุม
การวัดไม่ใช่การจับผิดพนักงาน
แต่ทั้งหมดนี้คือ เครื่องมือในการเรียนรู้ขององค์กร
หนังสือ คัมภีร์บริหารธุรกิจสู่ความยั่งยืน ชี้ให้เห็นว่า “หลักคิดอย่างถูกต้อง” และ “หลักปฏิบัติอย่างถูกต้อง” ต้องมองความสัมพันธ์ของเหตุและผล และทำให้ผู้บริหารเห็นภาพรวมของงาน คน และการเปลี่ยนแปลง
ดังนั้น คำถามของผู้บริหารจึงไม่ควรหยุดอยู่ที่…“ใครทำผิด?”
แต่ควรถามว่า…“กระบวนการตรงไหนทำให้เกิดปัญหา?”
นี่คือการเปลี่ยนจาก การตำหนิคน → การวิเคราะห์ระบบ
เมื่อผู้บริหารเริ่ม “คิดจากข้อมูล” ไม่ใช่ “คิดจากความรู้สึก”
นี่คือจุดที่โยนิโสมนสิการเข้ามามีบทบาทอย่างสำคัญ
หลักโยนิโสมนสิการในหนังสือถูกอธิบายว่าเป็นการคิดอย่างเป็นระบบ เป็นกระบวนการ และมองความสัมพันธ์ของเหตุและผล
เมื่อนำมาใช้กับธุรกิจ เราสามารถเปลี่ยนวิธีคิดได้จาก…“เกิดอะไรขึ้น?”
ไปสู่…“ทำไมจึงเกิดขึ้น?”…และต่อไปว่า…“อะไรคือเหตุที่แท้จริง?”
ตัวอย่างเช่น
ยอดส่งมอบล่าช้า
↓
ไม่ควรถามทันทีว่า “ใครผิด?”
↓
ต้องดูข้อมูล
↓
พบว่าความล่าช้าเกิดขึ้นมากในขั้นตอนจัดซื้อ
↓
วิเคราะห์ต่อ
↓
พบว่าวัตถุดิบสำคัญมี Lead Time สูง
↓
วิเคราะห์ต่อ
↓
พบว่าไม่มีระบบกำหนดจุดสั่งซื้อที่เหมาะสม
↓
ปรับระบบ
↓
วัดผล
↓
ทำมาตรฐานใหม่
นี่คือการคิดแบบ เหตุ → กระบวนการ → ผลลัพธ์
และนี่คือหัวใจของการบริหารเชิงระบบ
“วัด” ต้องวัดอะไร?
ผู้บริหารไม่จำเป็นต้องวัดทุกอย่าง
แต่ต้องรู้ว่า อะไรคือจุดควบคุมที่สำคัญ…เช่น
| ประเด็น | ตัวอย่างสิ่งที่ควรวัด |
| ลูกค้า | ความพึงพอใจ / ข้อร้องเรียน / การซื้อซ้ำ |
| กระบวนการ | Cycle Time / ของเสีย / งานผิดพลาด |
| การส่งมอบ | On-time Delivery |
| ต้นทุน | ต้นทุนต่อหน่วย / Cost of Poor Quality |
| บุคลากร | การเรียนรู้ / ทักษะ / Turnover |
| ความรู้ | จำนวน Best Practice / การถ่ายทอดความรู้ |
| กลยุทธ์ | KPI ตามเป้าหมายองค์กร |
สิ่งสำคัญคือ KPI ต้องเชื่อมโยงกับกระบวนการและเป้าหมาย
ไม่ใช่สร้าง KPI จำนวนมากจนคนในองค์กรต้องใช้เวลาส่วนใหญ่ไปกับการทำรายงาน
หนังสือ คัมภีร์บริหารธุรกิจสู่ความยั่งยืน เน้นว่า “หลักปฏิบัติอย่างถูกต้อง” ต้องมีลำดับและความสัมพันธ์ขององค์ประกอบ ตั้งแต่การนำองค์กร การวางแผน การมุ่งเน้นลูกค้า การวัดและวิเคราะห์ ไปจนถึงการจัดการกระบวนการและผลลัพธ์ทางธุรกิจ
วิเคราะห์ให้ถึง “เหตุ” ไม่ใช่หยุดที่ “อาการ”
นี่คือจุดที่ผู้บริหารต้องใช้ ปัญญา…สมมติว่า
ยอดขายลดลง 15%…ยอดขายลดลงคือ “ผล”…แต่สาเหตุอาจมีหลายระดับ เช่น
ลูกค้าซื้อน้อยลง
→ เพราะไม่พอใจบริการ
→ เพราะส่งมอบล่าช้า
→ เพราะกระบวนการผลิตมีปัญหา
→ เพราะเครื่องจักรหยุดบ่อย
→ เพราะไม่มีระบบบำรุงรักษาเชิงป้องกัน
ถ้าองค์กรแก้เพียง “ยอดขาย”…อาจจบด้วยการทำโปรโมชั่น
แต่ถ้าหาสาเหตุรากเหง้าได้ อาจพบว่า ปัญหาแท้จริงอยู่ที่กระบวนการ
นี่คือเหตุผลที่หนังสือเสนอวงจร PDCA และการวิเคราะห์สาเหตุอย่างเป็นขั้นตอน โดยเริ่มจากศึกษาสภาพปัจจุบัน กำหนดตัวชี้วัดและเป้าหมาย วิเคราะห์สาเหตุ กำหนดแนวทางปรับปรุง ตรวจสอบผล และจัดทำมาตรฐานใหม่
กล่าวได้ว่า
การวัดทำให้เห็นปัญหา
การวิเคราะห์ทำให้เห็นเหตุ
การปรับปรุงทำให้เห็นผล
การทำมาตรฐานทำให้ความรู้ไม่หายไป
เมื่อปัญหาเริ่ม “สร้างความเจ็บปวด” ให้ธุรกิจ
คือจุดที่องค์กรไม่สามารถปล่อยปัญหาไว้ได้อีกต่อไป…เช่น
- ลูกค้ารายสำคัญกำลังจะย้ายไปหาคู่แข่ง
- ต้นทุนสูงจนกำไรหาย
- ของเสียเพิ่มจนกระทบกำลังการผลิต
- พนักงานลาออกจนกระบวนการสะดุด
- ผู้บริหารต้องลงมาแก้ปัญหาเองทุกวัน
- ปัญหาเดิมเกิดซ้ำโดยไม่มีใครรู้วิธีป้องกัน
เมื่อถึงจุดนี้ ผู้บริหารต้องไม่เพียง “แก้ปัญหา”…แต่ต้องถามว่า
“เราจะทำอย่างไรไม่ให้ปัญหานี้กลับมาอีก?”
คำตอบคือ เปลี่ยนบทเรียนจากปัญหาให้กลายเป็นองค์ความรู้
จาก “ข้อมูล” ต้องเดินทางไปสู่ “ความรู้”
นี่คือส่วนที่สำคัญมากของการบริหารองค์กร…ข้อมูลเพียงอย่างเดียว ยังไม่ใช่ความรู้
ตัวอย่างเช่น…เดือนนี้เครื่องจักรหยุด 18 ครั้ง
นี่คือ ข้อมูล…เมื่อวิเคราะห์พบว่า…12 ครั้งเกิดจากชิ้นส่วน A เสื่อมก่อนกำหนด
นี่เริ่มเป็น สารสนเทศ…เมื่อทีมงานค้นพบว่า
หากตรวจสอบชิ้นส่วน A ทุก 500 ชั่วโมง จะสามารถป้องกันการหยุดเครื่องได้
นี่คือ องค์ความรู้จากประสบการณ์…และเมื่อองค์กรจัดทำเป็นมาตรฐานว่า
“ทุกเครื่องต้องตรวจสอบชิ้นส่วน A ทุก 500 ชั่วโมง และบันทึกผลการตรวจ”
ความรู้นั้นก็กลายเป็น ความสามารถขององค์กร
หนังสือ คัมภีร์บริหารธุรกิจสู่ความยั่งยืน อธิบายว่า การจัดการความรู้คือการนำความรู้ที่กระจัดกระจายทั้งจากภายในและภายนอกองค์กรมารวบรวม เรียบเรียง และจัดหมวดหมู่ เพื่อนำไปใช้พัฒนาบุคลากร กระบวนการ ผลิตภัณฑ์ บริการ และความสามารถในการแข่งขัน
ความรู้ที่อยู่กับคนคนเดียว “ยังไม่ใช่ทรัพย์สินขององค์กร”
ลองนึกภาพธุรกิจครอบครัวแห่งหนึ่ง…มีพนักงานอาวุโสคนหนึ่งทำงานมา 20 ปี
เขารู้ว่า
- ลูกค้ารายไหนต้องการอะไร
- วัตถุดิบแบบไหนเหมาะที่สุด
- เครื่องจักรมีอาการอย่างไร
- ขั้นตอนใดมักเกิดปัญหา
- วิธีแก้ปัญหาแบบไหนได้ผลดีที่สุด
แต่ทั้งหมดอยู่ใน “ความจำของเขา”…วันหนึ่งเขาเกษียณ
องค์กรไม่ได้เสียแค่ “คนหนึ่งคน”…แต่กำลังสูญเสีย ความรู้ที่สั่งสมมา 20 ปี
นี่คือเหตุผลที่ผู้นำต้องทำให้
Tacit Knowledge → Explicit Knowledge → Organizational Knowledge
หรือพูดง่าย ๆ คือ
รู้ → บันทึก → ถ่ายทอด → นำไปใช้ → ปรับปรุง → กลายเป็นมาตรฐาน
หนังสือ คัมภีร์บริหารธุรกิจสู่ความยั่งยืน ย้ำว่า ความรู้ความสามารถหลักของบริษัทเป็นทรัพย์สินที่มีค่า และผู้นำต้องถ่ายทอดความรู้ความสามารถหลักลงสู่พนักงาน เพื่อให้ทุกคนมีส่วนร่วมในการพัฒนาอย่างยั่งยืน
เมื่อความรู้ถูกถ่ายทอด จะกลายเป็น “Core Competency”
นี่คือจุดเปลี่ยนสำคัญที่สุด…ถ้าองค์กรเก็บข้อมูลได้
→ วิเคราะห์ได้
→ แก้ปัญหาได้
→ เก็บบทเรียนได้
→ ถ่ายทอดได้
→ คนจำนวนมากทำได้เหมือนกัน
→ ปรับปรุงต่อได้
สิ่งที่เกิดขึ้นไม่ใช่เพียง “Knowledge Management”…แต่กำลังสร้าง Core Competency
หนังสือ คัมภีร์บริหารธุรกิจสู่ความยั่งยืน อธิบายว่า Core Competency เป็นจุดแข็งของบริษัท และความได้เปรียบในการแข่งขันอาจมาจากความสามารถในการผลิต การจัดการ การตลาด การออกแบบผลิตภัณฑ์ การบริการ หรือนวัตกรรม โดยต้องถ่ายทอดความรู้ความสามารถหลักให้พนักงานเพื่อรักษาความได้เปรียบดังกล่าว
ดังนั้น ความรู้จึงมีคุณค่าเพิ่มขึ้นเมื่อ “ถูกส่งต่อและถูกนำไปใช้” ไม่ใช่เมื่อถูกเก็บไว้ในแฟ้ม
กรณีศึกษา: CP ALL กับการใช้ข้อมูลเพื่อปรับปรุงการดำเนินงาน
ตัวอย่างที่เห็นภาพได้ชัดคือ CP ALL และธุรกิจ 7-Eleven
ในรายงานของบริษัท CP ALL ระบุการใช้ Big Data Analytics กับข้อมูลลูกค้า สินค้า และ Supply Chain เพื่อวิเคราะห์ความต้องการสินค้าในแต่ละสาขา โดยพิจารณาปัจจัย เช่น ยอดขายในอดีต ช่วงเวลา และสภาพอากาศ เพื่อช่วยพยากรณ์ความต้องการและลดปัญหาสินค้าขาดหรือสินค้าคงเหลือมากเกินไป นอกจากนี้ยังนำข้อมูลไปวิเคราะห์การดำเนินงานเพื่อเพิ่มประสิทธิภาพของร้านค้า
นี่สะท้อนหลักคิดเดียวกับบทความนี้อย่างชัดเจน
เก็บข้อมูล → วิเคราะห์ → เห็นรูปแบบ → ตัดสินใจ → ปรับกระบวนการ → วัดผล
ความได้เปรียบไม่ได้เกิดจากการมี “ข้อมูลจำนวนมาก”
แต่เกิดจากความสามารถในการ เปลี่ยนข้อมูลให้เป็นการตัดสินใจที่ดีกว่า
กรณีศึกษา: Thai Union กับ “ข้อมูลที่สร้างความน่าเชื่อถือ”
อีกตัวอย่างที่น่าสนใจคือ Thai Union
บริษัทกำลังพัฒนาระบบ Digital Traceability เพื่อเชื่อมโยงข้อมูลตลอดห่วงโซ่อุปทานอาหารทะเล โดยใช้มาตรฐานข้อมูลและระบบดิจิทัลเพื่อให้สามารถติดตามข้อมูลตั้งแต่แหล่งวัตถุดิบ การผลิต การขนส่ง ไปจนถึงลูกค้าได้อย่างเป็นระบบ
ประเด็นสำคัญไม่ได้อยู่เพียงที่ “มีระบบ IT”…แต่คือการทำให้
ข้อมูล → ตรวจสอบได้ → วัดได้ → วิเคราะห์ได้ → บริหารความเสี่ยงได้ → ปรับปรุงได้
และในปี 2025 บริษัทระบุว่า 100% ของปลาทูน่าที่จัดหาสามารถตรวจสอบย้อนกลับถึงระดับเรือได้ ซึ่งสะท้อนการนำข้อมูลมาใช้สร้างความโปร่งใสและความสามารถในการจัดการห่วงโซ่อุปทาน
นี่คือภาพของ Data + Knowledge + Process + Sustainability ที่เชื่อมโยงกัน
สิ่งที่ผู้บริหารต้องทำ: สร้าง “ระบบเรียนรู้” ไม่ใช่แค่ระบบรายงาน
ผู้บริหารจำนวนหนึ่งสร้าง KPI ได้…สร้าง Dashboardได้…สร้างระบบรายงานได้
แต่ยังไม่ได้สร้าง องค์กรที่เรียนรู้…เพราะการวัดที่ดีต้องนำไปสู่การถามว่า
“แล้วเราจะทำอะไรกับข้อมูลนี้?”…ผู้นำจึงต้องสร้างวงจร
วัด
↓
วิเคราะห์
↓
ตัดสินใจ
↓
ปรับปรุง
↓
ตรวจสอบผล
↓
สรุปบทเรียน
↓
จัดการความรู้
↓
ถ่ายทอด
↓
ทำเป็นมาตรฐาน
↓
วัดใหม่
นี่คือ PDCA ที่ไม่ได้จบแค่การแก้ปัญหา แต่สร้างการเรียนรู้ขององค์กร
ในหน้า 75 ของหนังสือ คัมภีร์บริหารธุรกิจสู่ความยั่งยืน Mind Map แสดงความสัมพันธ์ของ “การวัด การวิเคราะห์ และการจัดการความรู้” กับการเรียนรู้ การถ่ายทอดความสามารถหลัก การจัดการกระบวนการ และผลลัพธ์ขององค์กรอย่างเป็นระบบ
โยนิโสมนสิการกับ Data-Driven Management
จุดที่น่าสนใจอย่างมากคือ แนวคิดนี้สามารถเชื่อมโยงกับ Data-Driven Management ในยุคปัจจุบันได้อย่างเป็นธรรมชาติ…เพราะโยนิโสมนสิการไม่ได้หมายถึง “คิดเยอะ”
แต่คือ คิดอย่างถูกวิธี
มองเหตุ
→ มองผล
→ มองความสัมพันธ์
→ แยกแยะ
→ วิเคราะห์
→ พิจารณาทางเลือก
→ แล้วจึงลงมือปฏิบัติ
ขณะที่ Data-Driven Management ใช้ข้อมูลเพื่อช่วยให้ผู้บริหาร
เห็นข้อเท็จจริง → วิเคราะห์รูปแบบ → ตัดสินใจ → ติดตามผล
ดังนั้น เทคโนโลยีอาจเปลี่ยนไป…จาก
- Excel
- ERP
- BI
- Dashboard
- AI
- Big Data
แต่หลักคิดสำคัญยังเหมือนเดิมคือ
“อย่าตัดสินใจจากความรู้สึก เมื่อสามารถค้นหาความจริงจากข้อมูลและเหตุปัจจัยได้”
แล้วผู้บริหารควรวัดอะไร?
คำถามที่ดีกว่า “เรามี KPI กี่ตัว?” คือ
“KPI ตัวไหนทำให้เราเห็นเหตุ และ KPI ตัวไหนทำให้เราเห็นผล?”…เช่น
เหตุ
การฝึกอบรม
→ ทักษะพนักงาน
→ การปรับปรุงกระบวนการ
→ ประสิทธิภาพ
ผล
→ ความพึงพอใจลูกค้า
→ ยอดขาย
→ กำไร
→ ความสามารถในการแข่งขัน
ดังนั้น ผู้บริหารควรมอง KPI เป็น ห่วงโซ่เหตุและผล…ไม่ใช่ตัวเลขแยกกันเป็นรายแผนก
เพราะถ้าแต่ละแผนกทำ KPI ของตัวเองสำเร็จ แต่ลูกค้าไม่พอใจ ก็แปลว่าองค์กรอาจกำลัง “บริหารตัวเลข แต่ไม่ได้บริหารธุรกิจ”
“ข้อมูล” ที่ดีต้องนำไปสู่ “การป้องกัน”
การแก้ปัญหาแบบเดิมคือ…เกิดปัญหา → แก้ → จบ…แต่การบริหารแบบยั่งยืนคือ
เกิดปัญหา → เก็บข้อมูล → วิเคราะห์สาเหตุ → แก้ต้นเหตุ → สร้างมาตรฐาน → ถ่ายทอด → ป้องกันไม่ให้เกิดซ้ำ
หนังสือ คัมภีร์บริหารธุรกิจสู่ความยั่งยืน เสนอแนวทาง PDCA ที่ให้ตรวจสอบผลหลังการปรับปรุง เปรียบเทียบกับข้อมูลก่อนการปรับปรุง ติดตามผล และเมื่อมั่นใจแล้วจึงกำหนดเป็นมาตรฐานให้ผู้เกี่ยวข้องปฏิบัติตาม
นี่คือความแตกต่างระหว่าง…“องค์กรที่เก่งแก้ปัญหา”
กับ…“องค์กรที่เก่งป้องกันปัญหา”
องค์กรระดับสูงต้องพยายามเดินไปสู่แบบหลัง
บทเรียนสำคัญสำหรับผู้ประกอบการและผู้บริหาร
จากแนวคิดในหนังสือ สามารถสรุปเป็น “4 ต้อง” สำหรับการบริหารยุคใหม่ได้ดังนี้
- ต้องรู้
ต้องมีข้อมูลที่สะท้อนความจริงของธุรกิจ
- ต้องวัด
ต้องมีตัวชี้วัดและเป้าหมายที่ชัดเจน
- ต้องวิเคราะห์
ต้องค้นหาความสัมพันธ์ของเหตุและผล ไม่หยุดอยู่ที่อาการ
- ต้องถ่ายทอด
ต้องเปลี่ยนบทเรียนของคนให้เป็นความรู้ขององค์กร
และเพิ่มอีกหนึ่งข้อที่สำคัญที่สุด
“ต้องทำให้ความรู้กลายเป็นมาตรฐานและความสามารถขององค์กร”
เพราะถ้ารู้เพียงคนเดียว…องค์กรยังไม่เก่ง
ถ้ารู้เฉพาะผู้บริหาร…องค์กรยังไม่เก่ง
ถ้ารู้เฉพาะผู้เชี่ยวชาญ…องค์กรยังมีความเสี่ยง
แต่ถ้า ทุกคนสามารถเรียนรู้ ใช้ความรู้ แก้ปัญหา และปรับปรุงงานได้
นั่นคือองค์กรที่กำลังสร้าง Core Competency
มุ่งสู่ Sustainable Growth
สร้างเส้นทางการเปลี่ยนแปลงขององค์กรให้ชัดเจน
PDCA
↓
ปรับปรุงกระบวนการ
↓
สร้างมาตรฐาน
↓
จัดการความรู้
↓
ถ่ายทอดความสามารถหลัก
↓
Core Competency
↓
ความได้เปรียบในการแข่งขัน
↓
Sustainable Growth
นี่คือเหตุผลที่ “การวัด การวิเคราะห์ และการจัดการความรู้” ไม่ใช่งานของฝ่ายบัญชี ฝ่ายคุณภาพ หรือฝ่าย IT เพียงฝ่ายเดียว…แต่เป็น หน้าที่เชิงกลยุทธ์ของผู้นำ
บทสรุป
“ข้อมูลทำให้รู้ ความคิดทำให้เข้าใจ ความรู้ทำให้องค์กรเก่งขึ้น”
ความยั่งยืนของธุรกิจไม่ได้เกิดจากการมีสินค้าเพียงอย่างเดียว
ไม่ได้เกิดจากการมียอดขายสูงเพียงอย่างเดียว
และไม่ได้เกิดจากการมีเทคโนโลยีที่ทันสมัยเพียงอย่างเดียว
แต่เกิดจากการที่องค์กรสามารถ
รู้ความจริง → เข้าใจเหตุปัจจัย → แก้ปัญหาที่ต้นเหตุ → เรียนรู้ → ถ่ายทอด → ปรับปรุง → ทำให้เป็นมาตรฐาน → สร้างความสามารถใหม่
หนังสือ คัมภีร์บริหารธุรกิจสู่ความยั่งยืน วาง “หลักคิดอย่างถูกต้อง” และ “หลักปฏิบัติอย่างถูกต้อง” ไว้เป็นรากฐานของการบริหาร โดย TQM เป็นแม่แบบสำคัญในการนำไปสู่การปฏิบัติ และ “การวัด การวิเคราะห์ และการจัดการความรู้” เป็นหนึ่งในองค์ประกอบหลักของระบบดังกล่าว
ท้ายที่สุด ผู้นำที่ดีจึงไม่ใช่คนที่รู้คำตอบทุกเรื่อง
แต่คือคนที่สามารถสร้างระบบให้
“องค์กรค้นหาคำตอบจากข้อเท็จจริง
เรียนรู้จากปัญหา
เปลี่ยนความรู้เป็นความสามารถ
และเปลี่ยนความสามารถเป็นความได้เปรียบในการแข่งขัน”
หน้า 76 ของหนังสือสรุปปัจจัยแห่งความสำเร็จไว้อย่างชัดเจนว่า ผู้นำต้องมองภาพใหญ่ มีวิสัยทัศน์ บริหารนโยบายและทีมข้ามสายงานให้ลงสู่การปฏิบัติ และให้ทุกคนมีส่วนร่วม
นี่คือ “หลักปฏิบัติอย่างถูกต้อง” ที่เปลี่ยนข้อมูลให้เป็นปัญญา เปลี่ยนปัญญาให้เป็นความสามารถ และเปลี่ยนความสามารถให้เป็นความยั่งยืนของธุรกิจ
แหล่งอ้างอิงหลัก
วีรปรัชญ์ สิงห์สัตย์. คัมภีร์บริหารธุรกิจสู่ความยั่งยืน. กรุงเทพฯ: วิช กรุ๊ป (ไทยแลนด์), 2565. โดยเฉพาะกรอบแนวคิด “หลักคิดอย่างถูกต้อง–หลักปฏิบัติอย่างถูกต้อง” และเนื้อหาหน้า 58–76 ซึ่งเชื่อมโยง โยนิโสมนสิการ, TQM, การนำองค์กร, การบริหารนโยบาย, PDCA, การวัด–วิเคราะห์–จัดการความรู้ และการถ่ายทอดความสามารถหลัก
หมายเหตุเชิงวิชาการ: หน้า 58–76 เป็นฐานแนวคิดและกรอบ “หลักปฏิบัติอย่างถูกต้อง” โดยหนังสือขยายรายละเอียดเชิงเทคนิคของ การวัด การวิเคราะห์ และการจัดการความรู้ ต่อในบทที่ 7 ดังนั้นบทความนี้จึงใช้หน้า 58–76 เป็นกรอบหลัก และเสริมรายละเอียดจากส่วนขยายในเล่มเพื่อให้เนื้อหาครบตามประเด็นที่ต้องการ