Views: 0
“ผลลัพธ์ทางธุรกิจ” — เพราะธุรกิจไม่ได้ยั่งยืนจากความตั้งใจ แต่ยั่งยืนจากผลลัพธ์ที่พิสูจน์ได้
โดย วีรปรัชญ์ สิงห์สัตย์
ผู้เขียนหนังสือ คัมภีร์บริหารธุรกิจสู่ความยั่งยืน
“เหตุดี…ผลย่อมดี”
แต่ในโลกธุรกิจที่เต็มไปด้วยความผันผวน ผู้นำไม่ได้มีหน้าที่เพียง “ตั้งเป้าหมายให้ดี” หากต้องออกแบบระบบให้ เหตุ → กระบวนการ → ผลลัพธ์ เชื่อมโยงกัน และวัดได้จริง
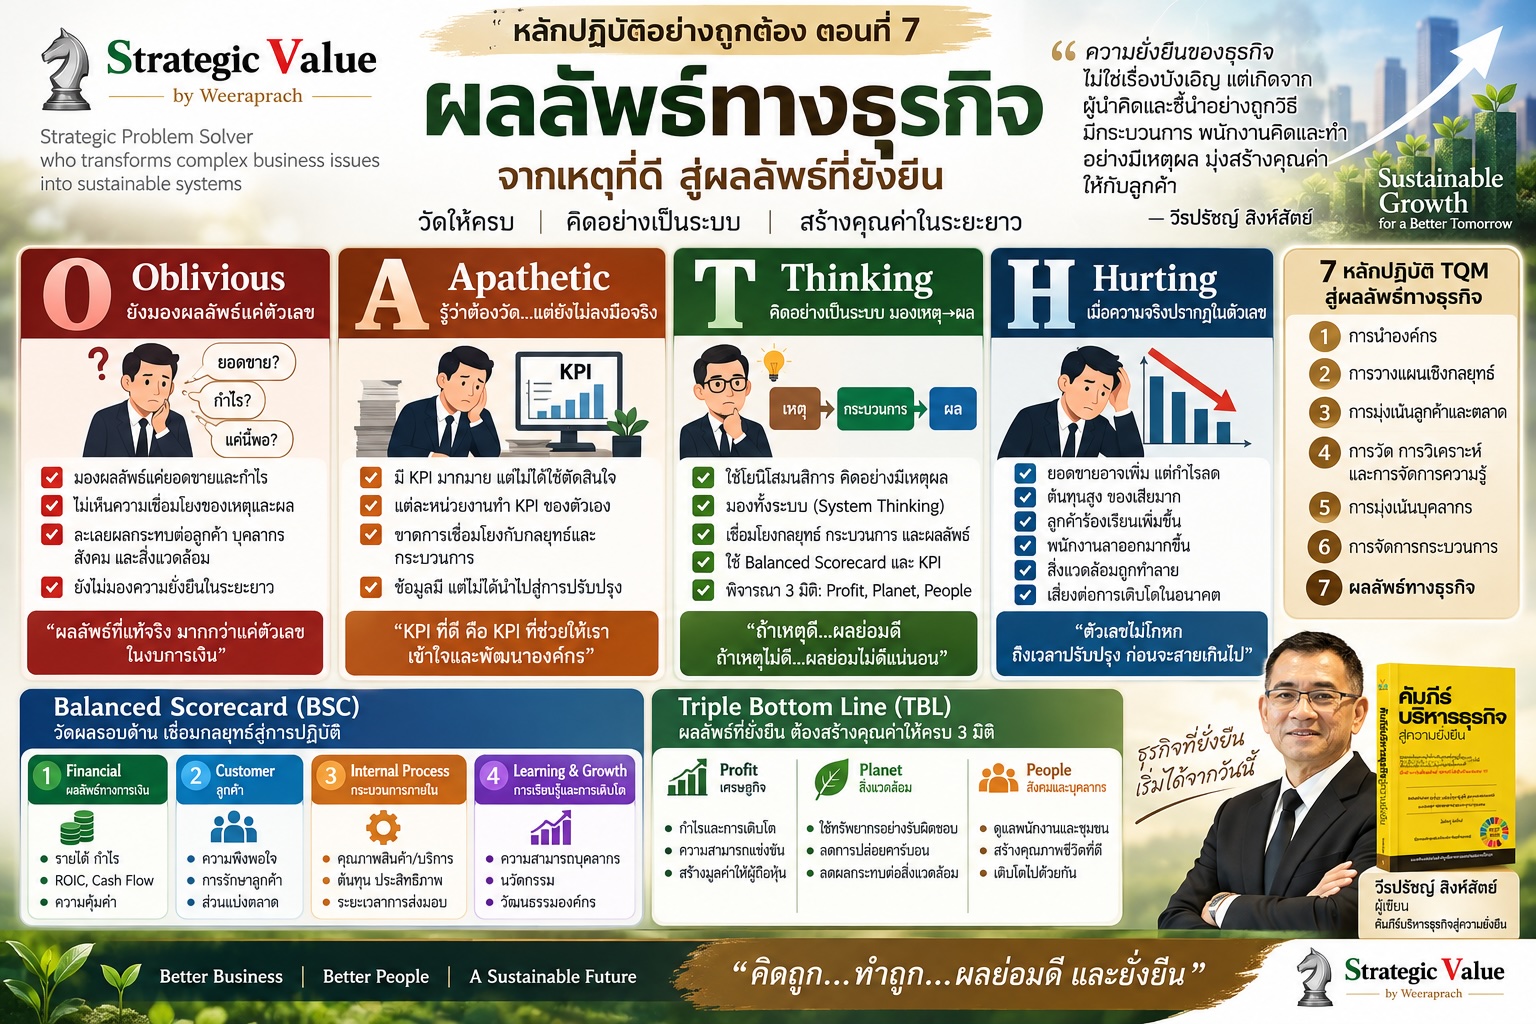
จาก คัมภีร์บริหารธุรกิจสู่ความยั่งยืน แนวคิด “หลักปฏิบัติอย่างถูกต้อง” เชื่อมโยงกับ Total Quality Management (TQM)โดยหนังสือเสนอ TQM เป็นแม่แบบการนำไปสู่การปฏิบัติ 7 ด้าน ได้แก่ การนำองค์กร การวางแผนเชิงกลยุทธ์ การมุ่งเน้นลูกค้าและตลาด การวัด การวิเคราะห์และการจัดการความรู้ การมุ่งเน้นบุคลากร การจัดการกระบวนการ และ ผลลัพธ์ทางธุรกิจ
และนี่คือหัวใจของตอนที่ 7 เพราะ การบริหารที่ดีไม่ได้จบที่การมีกระบวนการที่ดี แต่ต้องไปถึงผลลัพธ์ที่องค์กร ลูกค้า บุคลากร และสังคมได้รับจริง
เมื่อผู้บริหารยังมอง “ผลลัพธ์” แค่ยอดขายและกำไร
ผู้ประกอบการจำนวนไม่น้อยเมื่อพูดถึง “ผลลัพธ์ทางธุรกิจ” มักนึกถึงเพียง
ยอดขาย → รายได้ → กำไร
ตัวเลขเหล่านี้สำคัญอย่างแน่นอน แต่ถ้าเรามองเพียงตัวเลขปลายทาง อาจกำลังมองธุรกิจเพียง “ผล” โดยไม่เห็น “เหตุ” ที่สร้างผลนั้นขึ้นมา
ลองคิดง่าย ๆ
ถ้ายอดขายเพิ่มขึ้น แต่ลูกค้าร้องเรียนเพิ่มขึ้น
ถ้ากำไรเพิ่มขึ้น แต่พนักงานลาออกมากขึ้น
ถ้าผลิตได้มากขึ้น แต่ของเสียและพลังงานเพิ่มขึ้น
ถ้ารายได้เพิ่มขึ้น แต่กระแสเงินสดกลับตึงตัว
ถ้าธุรกิจเติบโต แต่ต้องแลกด้วยการทำลายสิ่งแวดล้อม
เราจะเรียกสิ่งเหล่านี้ว่า “ความสำเร็จ” ได้ครบถ้วนหรือไม่?
นี่คือเหตุผลที่แนวคิดการบริหารคุณภาพไม่ได้มองเฉพาะผลลัพธ์ทางการเงิน แต่ต้องมอง ความสัมพันธ์ของเหตุและผลทั้งระบบ
หนังสือ คัมภีร์บริหารธุรกิจสู่ความยั่งยืน เสนอว่า โยนิโสมนสิการเป็นวิธีคิดเชิงระบบและเป็นเหตุเป็นผล ขณะที่ TQM เป็นหลักปฏิบัติที่นำแนวคิดดังกล่าวมาสู่กระบวนการบริหารที่เป็นรูปธรรม
ดังนั้น คำถามของผู้นำจึงไม่ควรมีเพียง…“ปีนี้เรากำไรเท่าไร?”
แต่ควรถามต่อว่า
“กำไรนั้นเกิดจากอะไร?”
“กระบวนการใดสร้างกำไร?”
“ลูกค้าได้รับคุณค่าอะไร?”
“บุคลากรมีความสามารถเพิ่มขึ้นหรือไม่?”
“ผลลัพธ์นี้จะรักษาไว้ได้ในระยะยาวหรือไม่?”
รู้ว่าต้องวัดผล…แต่ยังไม่ได้นำผลลัพธ์มาใช้บริหาร
องค์กรจำนวนหนึ่งมี KPI มากมาย
มี Dashboard…มีรายงาน…มีกราฟ…มีตัวเลข…มีการประชุม
แต่ปัญหาคือ……“มีข้อมูล แต่ไม่ได้ใช้ข้อมูลเพื่อคิดและตัดสินใจ”
บางองค์กรตั้ง KPI เพื่อรายงานผู้บริหาร แต่ไม่ได้เชื่อมโยง KPI กับกลยุทธ์และกระบวนการจริง
เช่น ฝ่ายขายมี KPI = ยอดขาย
ฝ่ายผลิตมี KPI = ผลิตได้ตามแผน
ฝ่ายจัดซื้อมี KPI = ราคาซื้อลดลง
ฝ่ายคุณภาพมี KPI = ของเสียลดลง
แต่เมื่อทุกฝ่ายทำ KPI ของตัวเองสำเร็จ กลับพบว่า กำไรรวมไม่ได้เพิ่มขึ้น
เพราะแต่ละหน่วยงานอาจกำลัง “ทำให้ KPI ของตัวเองดี” แต่ไม่ได้ทำให้ ระบบธุรกิจดีขึ้น
นี่คือปัญหาของการคิดแบบแยกส่วน หรือ Silo Thinking
ในทางตรงกันข้าม TQM มององค์กรเป็นระบบที่องค์ประกอบต่าง ๆ เชื่อมโยงกัน และ TQA ก็ใช้แนวคิดในลักษณะเดียวกัน โดยเชื่อมโยงกระบวนการ 6 หมวดเข้ากับหมวดที่ 7 คือ “ผลลัพธ์” พร้อมเน้นมุมมองเชิงระบบ การจัดการโดยใช้ข้อมูลจริง และการส่งมอบคุณค่าและผลลัพธ์
ดังนั้น…KPI ที่ดีไม่ใช่ KPI ที่วัดง่ายที่สุด แต่คือ KPI ที่ช่วยให้ผู้บริหารเข้าใจว่าองค์กรกำลังเดินไปสู่เป้าหมายหรือไม่
“ผลลัพธ์” ต้องมองจากเหตุ → กระบวนการ → ผล
ตรงนี้คือหัวใจของ โยนิโสมนสิการ
การคิดแบบโยนิโสมนสิการในกรอบของหนังสือ คือการคิดอย่างถูกวิธี คิดถูกทาง คิดอย่างมีเหตุผล และคิดให้เกิดผล ซึ่งเชื่อมโยงกับการบริหารธุรกิจที่ต้องมองความสัมพันธ์ระหว่างปัจจัยต่าง ๆ อย่างเป็นระบบ
หนังสือได้วางภาพ “หลักคิดอย่างถูกต้อง” + “หลักปฏิบัติอย่างถูกต้อง” ไว้เป็นระบบ โดยเชื่อมโยงวิสัยทัศน์ กลยุทธ์ ลูกค้า การวัดและวิเคราะห์ บุคลากร กระบวนการ และผลลัพธ์เข้าด้วยกัน
ถ้าแปลงเป็นภาษาการจัดการสมัยใหม่ จะเห็นภาพดังนี้
ผู้นำ/วิสัยทัศน์
↓
กลยุทธ์และเป้าหมาย
↓
บุคลากร + ความรู้ + ความสามารถ
↓
กระบวนการสร้างคุณค่า
↓
คุณภาพสินค้า/บริการ
↓
ความพึงพอใจของลูกค้า
↓
ผลลัพธ์ทางธุรกิจ
↓
การเรียนรู้และปรับปรุงรอบใหม่
นี่คือการคิดแบบ System Thinking
และเป็นเหตุผลที่ TQA ให้ความสำคัญทั้ง “กระบวนการ” และ “ผลลัพธ์” โดยหมวดผลลัพธ์พิจารณาไม่ใช่เพียงระดับของตัวเลข แต่รวมถึง แนวโน้ม การเปรียบเทียบ และความเชื่อมโยงกับองค์ประกอบสำคัญขององค์กร
แล้ว “ผลลัพธ์ทางธุรกิจ” ควรวัดอะไร?
ผมเสนอให้ผู้บริหารมองผลลัพธ์อย่างน้อย 3 ชั้น
- ผลลัพธ์ด้านธุรกิจ
- รายได้
- กำไร
- EBITDA
- Cash Flow
- ต้นทุน
- Productivity
- Market Share
- ROI / ROIC
- ผลลัพธ์ด้านลูกค้าและองค์กร
- Customer Satisfaction
- Customer Retention
- Complaint
- On-time Delivery
- Employee Engagement
- Turnover
- Competency
- Innovation
- ผลลัพธ์ด้านความยั่งยืน
Profit — Planet — People
นี่คือการขยายคำว่า “ผลลัพธ์” จากการมองเพียงกำไร ไปสู่ผลลัพธ์ที่ทำให้ธุรกิจสามารถเติบโตได้ในระยะยาว
Balanced Scorecard: ทำให้กลยุทธ์กลายเป็นตัวชี้วัด
Balanced Scorecard (BSC) จึงมีประโยชน์มากในเรื่องนี้ เพราะไม่ได้มองความสำเร็จผ่านตัวเลขการเงินเพียงด้านเดียว แต่เชื่อมโยง 4 มุมมอง ได้แก่
| มุมมอง | คำถามสำคัญ | ตัวอย่าง KPI |
| Financial | ธุรกิจสร้างผลตอบแทนได้หรือไม่? | Revenue, Profit, ROIC, Cash Flow |
| Customer | ลูกค้ามองเราอย่างไร? | Satisfaction, Retention, Complaint |
| Internal Process | กระบวนการของเราดีเพียงใด? | Defect, Lead Time, Productivity |
| Learning & Growth | เรามีความสามารถที่จะเติบโตต่อหรือไม่? | Skill, Engagement, Innovation |
BSC จึงมีความสอดคล้องกับแนวคิดเหตุ–ผล เพราะความสามารถของบุคลากรและองค์กรสามารถผลักดันการปรับปรุงกระบวนการ กระบวนการที่ดีขึ้นส่งผลต่อคุณค่าที่ลูกค้าได้รับ และท้ายที่สุดจึงสะท้อนกลับมายังผลลัพธ์ทางการเงิน (Harvard Business Review)
พูดง่าย ๆ คือ
คนเก่งขึ้น → กระบวนการดีขึ้น → ลูกค้าพอใจขึ้น → ธุรกิจดีขึ้น
นี่คือ Cause & Effect Logic
Triple Bottom Line: กำไรอย่างเดียวอาจไม่เพียงพอ
ถ้า BSC ช่วยให้เราเห็น ระบบการสร้างผลลัพธ์
Triple Bottom Line ช่วยให้เราเห็นว่า
“ผลลัพธ์นั้นสร้างคุณค่าให้ใครบ้าง?”
Profit…ธุรกิจอยู่รอดและสร้างผลตอบแทนได้
Planet…ธุรกิจใช้ทรัพยากรอย่างรับผิดชอบ ลดผลกระทบต่อสิ่งแวดล้อม
People…บุคลากร ชุมชน และผู้มีส่วนได้ส่วนเสียได้รับคุณค่า
จึงไม่ใช่การบอกว่า “กำไรไม่สำคัญ” ตรงกันข้าม
กำไรคือเงื่อนไขสำคัญของการอยู่รอด แต่ความยั่งยืนต้องมองไกลกว่ากำไรระยะสั้น
กรณีศึกษา
- PTT Global Chemical (GC): เชื่อมผลลัพธ์ทางธุรกิจกับความยั่งยืน
กรณีของ GC เป็นตัวอย่างที่น่าสนใจ เพราะบริษัทประกาศแนวคิด Balance Business with Sustainability และเชื่อมเรื่องความยั่งยืนเข้ากับกลยุทธ์ธุรกิจ โดยมีทั้งมิติสิ่งแวดล้อม สังคม และเศรษฐกิจ/ธรรมาภิบาล รวมถึงการกำหนดเป้าหมายและ KPI เพื่อติดตามผล (PTT Global Chemical)
ในปี 2024 GC รายงานการลดการปล่อยก๊าซเรือนกระจกกว่า 48,000 t CO₂e จากโครงการปรับปรุงประสิทธิภาพกระบวนการผลิตกว่า 90 โครงการ และลดได้อีกกว่า 59,000 t CO₂e จากการใช้พลังงานหมุนเวียน (PTT Global Chemical)
สิ่งที่น่าสนใจจึงไม่ใช่เพียง “ตัวเลขสิ่งแวดล้อมดีขึ้น” แต่คือการเชื่อม
Process Improvement → Efficiency → Cost/Competitiveness → Low-carbon Business → Long-term Growth
นี่คือการมองผลลัพธ์แบบเป็นระบบ
- Thai Union: ผลลัพธ์ต้องครอบคลุมทั้งห่วงโซ่คุณค่า
Thai Union รายงานผลการดำเนินงานด้านความยั่งยืนปี 2024 ผ่าน KPI และเป้าหมายของกลยุทธ์ SeaChange® โดยครอบคลุมมิติทางเศรษฐกิจ ผู้คน และสิ่งแวดล้อม รวมถึงห่วงโซ่อุปทาน (Sustainable Seafood Company | Thai Union)
ตัวอย่างผลลัพธ์ที่บริษัทเปิดเผย ได้แก่
- 98.9% ของปริมาณทูน่ามาจากแหล่งประมงที่ได้รับการรับรองหรืออยู่ในกระบวนการที่น่าเชื่อถือ
- ลด Scope 1 และ 2 ได้ 21%
- 23 จาก 32 โรงงานและศูนย์กระจายสินค้าบรรลุสถานะ Zero Waste to Landfill
- ลด/นำพลาสติกออกจากแหล่งน้ำและมหาสมุทร 234 ตัน (Sustainable Seafood Company | Thai Union)
กรณีนี้ทำให้เห็นว่า ผลลัพธ์ทางธุรกิจในยุคใหม่ไม่ได้จำกัดอยู่ที่งบกำไรขาดทุน แต่รวมถึงความสามารถในการบริหารห่วงโซ่คุณค่า ความเสี่ยง และความสัมพันธ์กับผู้มีส่วนได้เสียด้วย
- SCG: ผลลัพธ์ต้องเชื่อม “ธุรกิจ–สิ่งแวดล้อม–สังคม”
SCG รายงานว่ากลยุทธ์ปี 2024 เชื่อมการเติบโตของธุรกิจกับ Green Transition การพัฒนานวัตกรรมและเทคโนโลยีคาร์บอนต่ำ การใช้พลังงานสะอาด และการฟื้นฟูระบบนิเวศ (SCG)
ตัวอย่างหนึ่งคือการส่งเสริมการใช้ปูนซีเมนต์คาร์บอนต่ำในโครงการก่อสร้างของภาครัฐในจังหวัดสระบุรี โดยมีอัตราการทดแทนปูน Portland มากกว่า 80% ในโครงการที่รายงาน และมีโครงการ Go Together เพื่อพัฒนาศักยภาพ SMEs ให้เปลี่ยนผ่านสู่ธุรกิจคาร์บอนต่ำ (SCG)
ประเด็นสำคัญคือ…ความยั่งยืนไม่จำเป็นต้องเป็น “กิจกรรมที่แยกออกจากธุรกิจ”
แต่สามารถออกแบบให้เป็นส่วนหนึ่งของ กลยุทธ์ + กระบวนการ + นวัตกรรม + ผลลัพธ์
วันที่ผู้บริหารเห็นว่า “ตัวเลขไม่โกหก”
ปัญหาขององค์กรจำนวนมากไม่ได้อยู่ที่ “ไม่มี KPI”
แต่อยู่ที่…KPI ไม่ได้บอกความจริงของธุรกิจ
ถ้าเราวัดยอดขายอย่างเดียว เราอาจไม่เห็นลูกค้าที่กำลังจะหายไป
ถ้าวัดกำไรอย่างเดียว เราอาจไม่เห็นพนักงานที่กำลังหมดแรง
ถ้าวัด Productivity อย่างเดียว เราอาจไม่เห็นคุณภาพที่กำลังลดลง
ถ้าวัดต้นทุนอย่างเดียว เราอาจตัดต้นทุนจนความสามารถในการแข่งขันลดลง
และถ้าวัดผลประกอบการเพียงปีเดียว เราอาจไม่เห็นว่าองค์กรกำลังสร้างหรือทำลายความสามารถในการเติบโตของตัวเอง
ดังนั้น ผู้บริหารต้องถามว่า
“ผลลัพธ์ที่เรากำลังวัด เป็นผลลัพธ์ของความสำเร็จระยะสั้น หรือเป็นหลักฐานของความสามารถในการเติบโตระยะยาว?”
นี่คือจุดที่ System Thinking เข้ามามีบทบาท
จาก KPI สู่ “ระบบวินิจฉัยองค์กร”
สำหรับผู้ประกอบการและผู้บริหาร ผมเสนอให้เปลี่ยนจากการถามว่า
“KPI ของเราถึงเป้าหรือยัง?”
เป็น 5 คำถามต่อไปนี้
- ผลลัพธ์คืออะไร?…What is the result?
- ผลลัพธ์เกิดจากอะไร?…What caused the result?
- กระบวนการใดเป็นตัวสร้างผลลัพธ์?…Which process created it?
- ถ้าปรับปรุงเหตุ ผลลัพธ์จะเปลี่ยนอย่างไร?…What will change if we improve the cause?
- ผลลัพธ์นั้นยั่งยืนหรือไม่?…Can the result be sustained?
นี่คือการเปลี่ยนจาก…“การวัด KPI”
ไปสู่…“การใช้ KPI เพื่อเรียนรู้และบริหารองค์กร”
ซึ่งสอดคล้องกับแนวทาง TQA ที่ไม่ได้มองเพียงระดับของผลลัพธ์ แต่พิจารณาแนวโน้ม การเปรียบเทียบ และความเชื่อมโยงของผลลัพธ์กับระบบการจัดการโดยรวมด้วย (รางวัลคุณภาพไทย)
หลักปฏิบัติอย่างถูกต้อง: สูตรง่าย ๆ สำหรับผู้บริหาร
ผมสรุปแนวคิดของตอนนี้เป็น “7–4–3”
7 — มองผลลัพธ์ผ่าน 7 ด้านของ TQM
- Leadership
- Strategy
- Customer & Market
- Measurement, Analysis & Knowledge Management
- Workforce
- Process
- Results
4 — เชื่อมเหตุและผลด้วย Balanced Scorecard
Learning & Growth
↓
Internal Process
↓
Customer
↓
Financial
3 — ตรวจสอบความยั่งยืนด้วย Triple Bottom Line
Profit + Planet + People
เมื่อทั้ง 3 ส่วนเชื่อมกัน เราจะไม่ได้เพียง “วัดผล”
แต่กำลังสร้าง ระบบบริหารที่เรียนรู้จากผลลัพธ์
แล้วอะไรคือ “ความได้เปรียบในการแข่งขันที่คู่แข่งลอกเลียนแบบได้ยาก”?
คำตอบไม่ได้อยู่ที่การมี KPI มากกว่าคู่แข่ง
แต่อยู่ที่…“ความเข้าใจองค์กรของเราเอง”
เมื่อองค์กรเข้าใจว่า
ลูกค้าต้องการอะไร → เราต้องสร้างคุณค่าอะไร → กระบวนการใดสร้างคุณค่านั้น → ต้องใช้คนและความรู้อะไร → ต้องวัดอะไร → ผลลัพธ์เกิดขึ้นอย่างไร → ต้องเรียนรู้อะไร → ต้องปรับปรุงอะไร
สิ่งที่เกิดขึ้นคือ ระบบความสามารถขององค์กร
คู่แข่งอาจลอกสินค้าได้
ลอกโปรโมชั่นได้
ลอกเทคโนโลยีได้
ลอก Business Model บางส่วนได้
แต่การลอก ระบบความคิด ระบบกระบวนการ ความรู้ บุคลากร วัฒนธรรม และความสัมพันธ์เชิงเหตุผลภายในองค์กร ทำได้ยากกว่า
นี่จึงเป็นพื้นฐานสำคัญของการสร้าง Sustainable Competitive Advantage
บทสรุป: ผลลัพธ์ไม่ใช่ “ปลายทาง” แต่เป็น “กระจกสะท้อนคุณภาพของระบบบริหาร”
หลักปฏิบัติอย่างถูกต้องจึงไม่ได้หมายความว่า…“ทำงานให้เสร็จ”
แต่หมายถึง
ทำสิ่งที่ถูกต้อง → ด้วยกระบวนการที่ถูกต้อง → วัดผลอย่างถูกต้อง → วิเคราะห์อย่างมีเหตุผล → เรียนรู้ → ปรับปรุง → และสร้างผลลัพธ์ที่ยั่งยืน
เพราะในระบบธุรกิจ
ผู้นำเป็นผู้กำหนดทิศทาง
↓
กลยุทธ์เป็นผู้กำหนดสิ่งที่ต้องทำ
↓
กระบวนการเป็นผู้สร้างผลผลิต
↓
ลูกค้าเป็นผู้สะท้อนคุณค่า
↓
KPI เป็นผู้บอกความจริง
↓
ผลลัพธ์เป็นผู้พิสูจน์ความสำเร็จ
↓
การเรียนรู้เป็นผู้ทำให้ความสำเร็จเกิดซ้ำได้
ดังนั้น…“ถ้าเหตุไม่ดี ผลย่อมได้รับผลกระทบ”
และ…“ถ้าเหตุได้รับการออกแบบอย่างเป็นระบบ ผลลัพธ์ก็มีโอกาสเติบโตอย่างมั่นคง”
นี่คือแก่นของ โยนิโสมนสิการ + TQM + System Thinking + BSC + TBL
และนี่คือเหตุผลที่การบริหารธุรกิจอย่างยั่งยืน ไม่ได้เริ่มต้นจากการถามว่า “เราจะขายได้เท่าไร?”
แต่เริ่มต้นจากคำถามที่ลึกกว่านั้นว่า
“เรากำลังสร้างเหตุอะไร เพื่อให้เกิดผลลัพธ์แบบไหน และผลลัพธ์นั้นจะทำให้ธุรกิจเติบโตได้อย่างยั่งยืนจริงหรือ?”
หลักคิดอย่างถูกต้อง → หลักปฏิบัติอย่างถูกต้อง → ผลลัพธ์ที่ยั่งยืน
แหล่งอ้างอิงสำคัญ
- วีรปรัชญ์ สิงห์สัตย์. คัมภีร์บริหารธุรกิจสู่ความยั่งยืน — แนวคิด “หลัก 2 ถูก”, TQM และความสัมพันธ์ระหว่างการนำองค์กร กลยุทธ์ ลูกค้า การวัด การจัดการบุคลากร กระบวนการ และผลลัพธ์
- สำนักงานรางวัลคุณภาพแห่งชาติ (TQA) — กรอบ 7 หมวดและแนวคิด System Perspective, Management by Fact และ Results (รางวัลคุณภาพไทย)
- Kaplan & Norton — Balanced Scorecard ในฐานะระบบที่เชื่อมผลลัพธ์ทางการเงินกับลูกค้า กระบวนการภายใน และการเรียนรู้/การเติบโต (Harvard Business Review)
- Thai Union, Sustainability Report 2024 (Sustainable Seafood Company | Thai Union)
- SCG, Sustainability Report 2024 (SCG)
- PTT Global Chemical (GC), Sustainability/Business Performance information (PTT Global Chemical)